「豆腐店」の倒産・休廃業解散動向(2026年1-10月)
株式会社帝国データバンクは、「豆腐店」の倒産・休廃業解散発生状況について調査・分析を行った。
SUMMARY
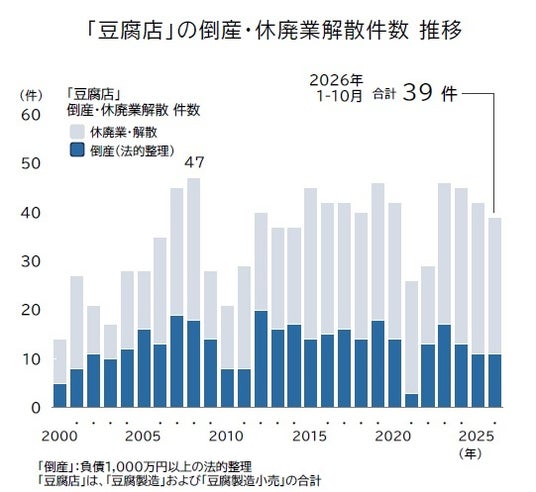
スーパーなど小売店向けにパック豆腐などを生産する「豆腐店」の倒産(負債1000万円以上、法的整理)と廃業は、2026年1-10月に計39件発生した。このうち倒産は11件と既に2025年通年の件数に並んだ。全体でも輸入大豆の高騰で収益環境が急速に悪化した2023年(計46件)に迫る水準となった。
[注]
株式会社帝国データバンクは、「豆腐店」の倒産・休廃業解散発生状況について調査・分析を行った。
集計期間:2026年1月1日~10月31日まで
集計対象:倒産:負債1000万円以上の法的整理
休廃業・解散:特段の手続きを取らずに企業活動が停止した状態を確認(休廃業)、もしくは商業登記等で解散(ただし「みなし解散」を除く)を確認した企業(休廃業・解散とは、倒産(法的整理)を除く)
調査方法:帝国データバンクが継続的に収集・蓄積している倒産情報を基に、集計対象期間内に発生した倒産件数および負債総額を集計
豆腐店の4割が「赤字」 「値上げだと売れない」厳しさ鮮明
卵やもやしと並ぶ「物価の優等生」として食卓を支えてきた豆腐が、値上げによる客離れとコスト高に苦しんでいる。スーパーなど小売店向けにパック豆腐などを生産する「豆腐店」の倒産(負債1000万円以上、法的整理)と休廃業・解散(廃業)は、2026年1-10月に計39件発生した。このうち倒産は11件と、既に2025年通年の件数に並んだほか、輸入大豆の高騰で事業環境が悪化した2023年(計46件)に迫る。
豆腐メーカーの収益は、主にスーパーなど量販店向けのパック豆腐と、油揚げ・厚揚げなどの関連製品で構成される。ただ、主力の量販店向け商品は価格決定力が弱いうえ、日常的に購入される豆腐は、物価高で集客に苦戦するスーパーにとって特売の目玉となりやすい。大手スーパーを中心に安価なプライベートブランド(PB)商品の開発が進んだほか、同業他社との競争激化を背景とした値下げ要請や、仕入れ先変更による取引打ち切り、販売数量の減少などに直面し、売り上げを落とす事業者が少なくない。実際、2025年度決算における豆腐店の約4割が赤字で、前年度からの減益企業を含めると、業績が悪化した企業の割合は6割に迫るなど、業績面でも厳しさが続く。
背景には、主原料である大豆の輸入単価が、円安の影響もありコロナ禍前から6割以上上昇したほか、電気・ガスなどエネルギーコストの高止まりがある。加えて、2026年にはインク不足による「白黒パッケージ」に象徴される資材不足も重なり、薄利体質の豆腐店の収益を圧迫した。そのため各社は持続可能な「適正価格」の実現に向けた値上げを進めてきたものの、消費者の節約志向を背景に販売数量がさらに伸び悩み、価格転嫁だけでは十分な利益を確保しにくい状況が続いている。
こうした経営環境から事業を畳む豆腐店も相次いでいる。玉川食品(香川、10月破産)は、得意先のPB商品との競合で豆腐や油揚げ、厚揚げの販売量が伸びず、得意先が仕入れ先を変更したことなども響いた。森茂(福井、9月破産)も、大豆など原材料価格の上昇で収益性が低下したうえ、取引先からの値下げ要請や総菜分野での競合激化で採算が悪化し、事業継続を断念した。
新商品の開発や国産大豆の使用といったブランド化など、高付加価値・高単価化で苦境を打開しようとする動きもある。ただ、節約志向のもとで「安さ」が求められる環境では、それだけで業績を立て直せる企業は限られ、長年の低収益で設備投資の余力も乏しく、生産ラインの故障で欠品や減産に追い込まれるケースがみられる。安値で食卓を支えてきた「物価の優等生」の看板の陰で、豆腐の適正価格への理解が進まなければ、豆腐店の倒産や廃業はさらに増え、将来的に豆腐の安定供給が揺らぐ可能性がある。
株式会社帝国データバンクは、「豆腐店」の倒産・休廃業解散発生状況について調査・分析を行った。
SUMMARY
スーパーなど小売店向けにパック豆腐などを生産する「豆腐店」の倒産(負債1000万円以上、法的整理)と廃業は、2026年1-10月に計39件発生した。このうち倒産は11件と既に2025年通年の件数に並んだ。全体でも輸入大豆の高騰で収益環境が急速に悪化した2023年(計46件)に迫る水準となった。
[注]
株式会社帝国データバンクは、「豆腐店」の倒産・休廃業解散発生状況について調査・分析を行った。
集計期間:2026年1月1日~10月31日まで
集計対象:倒産:負債1000万円以上の法的整理
休廃業・解散:特段の手続きを取らずに企業活動が停止した状態を確認(休廃業)、もしくは商業登記等で解散(ただし「みなし解散」を除く)を確認した企業(休廃業・解散とは、倒産(法的整理)を除く)
調査方法:帝国データバンクが継続的に収集・蓄積している倒産情報を基に、集計対象期間内に発生した倒産件数および負債総額を集計
豆腐店の4割が「赤字」 「値上げだと売れない」厳しさ鮮明
卵やもやしと並ぶ「物価の優等生」として食卓を支えてきた豆腐が、値上げによる客離れとコスト高に苦しんでいる。スーパーなど小売店向けにパック豆腐などを生産する「豆腐店」の倒産(負債1000万円以上、法的整理)と休廃業・解散(廃業)は、2026年1-10月に計39件発生した。このうち倒産は11件と、既に2025年通年の件数に並んだほか、輸入大豆の高騰で事業環境が悪化した2023年(計46件)に迫る。
豆腐メーカーの収益は、主にスーパーなど量販店向けのパック豆腐と、油揚げ・厚揚げなどの関連製品で構成される。ただ、主力の量販店向け商品は価格決定力が弱いうえ、日常的に購入される豆腐は、物価高で集客に苦戦するスーパーにとって特売の目玉となりやすい。大手スーパーを中心に安価なプライベートブランド(PB)商品の開発が進んだほか、同業他社との競争激化を背景とした値下げ要請や、仕入れ先変更による取引打ち切り、販売数量の減少などに直面し、売り上げを落とす事業者が少なくない。実際、2025年度決算における豆腐店の約4割が赤字で、前年度からの減益企業を含めると、業績が悪化した企業の割合は6割に迫るなど、業績面でも厳しさが続く。
背景には、主原料である大豆の輸入単価が、円安の影響もありコロナ禍前から6割以上上昇したほか、電気・ガスなどエネルギーコストの高止まりがある。加えて、2026年にはインク不足による「白黒パッケージ」に象徴される資材不足も重なり、薄利体質の豆腐店の収益を圧迫した。そのため各社は持続可能な「適正価格」の実現に向けた値上げを進めてきたものの、消費者の節約志向を背景に販売数量がさらに伸び悩み、価格転嫁だけでは十分な利益を確保しにくい状況が続いている。
こうした経営環境から事業を畳む豆腐店も相次いでいる。玉川食品(香川、10月破産)は、得意先のPB商品との競合で豆腐や油揚げ、厚揚げの販売量が伸びず、得意先が仕入れ先を変更したことなども響いた。森茂(福井、9月破産)も、大豆など原材料価格の上昇で収益性が低下したうえ、取引先からの値下げ要請や総菜分野での競合激化で採算が悪化し、事業継続を断念した。
新商品の開発や国産大豆の使用といったブランド化など、高付加価値・高単価化で苦境を打開しようとする動きもある。ただ、節約志向のもとで「安さ」が求められる環境では、それだけで業績を立て直せる企業は限られ、長年の低収益で設備投資の余力も乏しく、生産ラインの故障で欠品や減産に追い込まれるケースがみられる。安値で食卓を支えてきた「物価の優等生」の看板の陰で、豆腐の適正価格への理解が進まなければ、豆腐店の倒産や廃業はさらに増え、将来的に豆腐の安定供給が揺らぐ可能性がある。